
QRIS Statis vs Dinamis: Perbedaan, Risiko, dan Cara Memilih

QRIS statis memakai satu kode yang dapat digunakan berulang dan pelanggan memasukkan nominal sendiri. QRIS dinamis membuat kode atau detail pembayaran untuk transaksi tertentu sehingga nominal berasal dari sisi merchant atau sistem. Keduanya termasuk Merchant Presented Mode (MPM), bukan perbandingan antara MPM dan CPM. Rujukan resmi: Bank Indonesia.
Pilihan yang tepat bergantung pada variasi nominal, volume transaksi, jumlah kasir, perangkat, integrasi, dan kemampuan rekonsiliasi. Artikel ini membantu bisnis memilih tanpa mencampur istilah, menjanjikan fitur yang belum diverifikasi, atau menganggap QRIS dinamis menghilangkan seluruh risiko pembayaran. Rujukan resmi: Bank Indonesia.
Ringkasan cepat
- Rujukan resmi: Bank Indonesia.
- Statis cocok untuk alur sederhana; dinamis lebih berguna saat nominal dan order perlu dikaitkan dengan sistem.
- QRIS statis dan dinamis sama-sama MPM. CPM adalah mode berbeda karena pelanggan menampilkan kode untuk dipindai merchant. Rujukan resmi: Bank Indonesia.
- Dinamis mengurangi input nominal pelanggan, tetapi tetap membutuhkan pengecekan nama merchant dan status berhasil.
- Bandingkan biaya, perangkat, integrasi, laporan, dan settlement pada PJP yang benar-benar dipilih. Rujukan resmi: Bank Indonesia.
- Jangan menilai transaksi berhasil dari screenshot; gunakan notifikasi, dashboard, atau laporan resmi merchant. Rujukan resmi: Bank Indonesia.
Apa beda QRIS statis dan dinamis?
Rujukan resmi: Bank Indonesia.
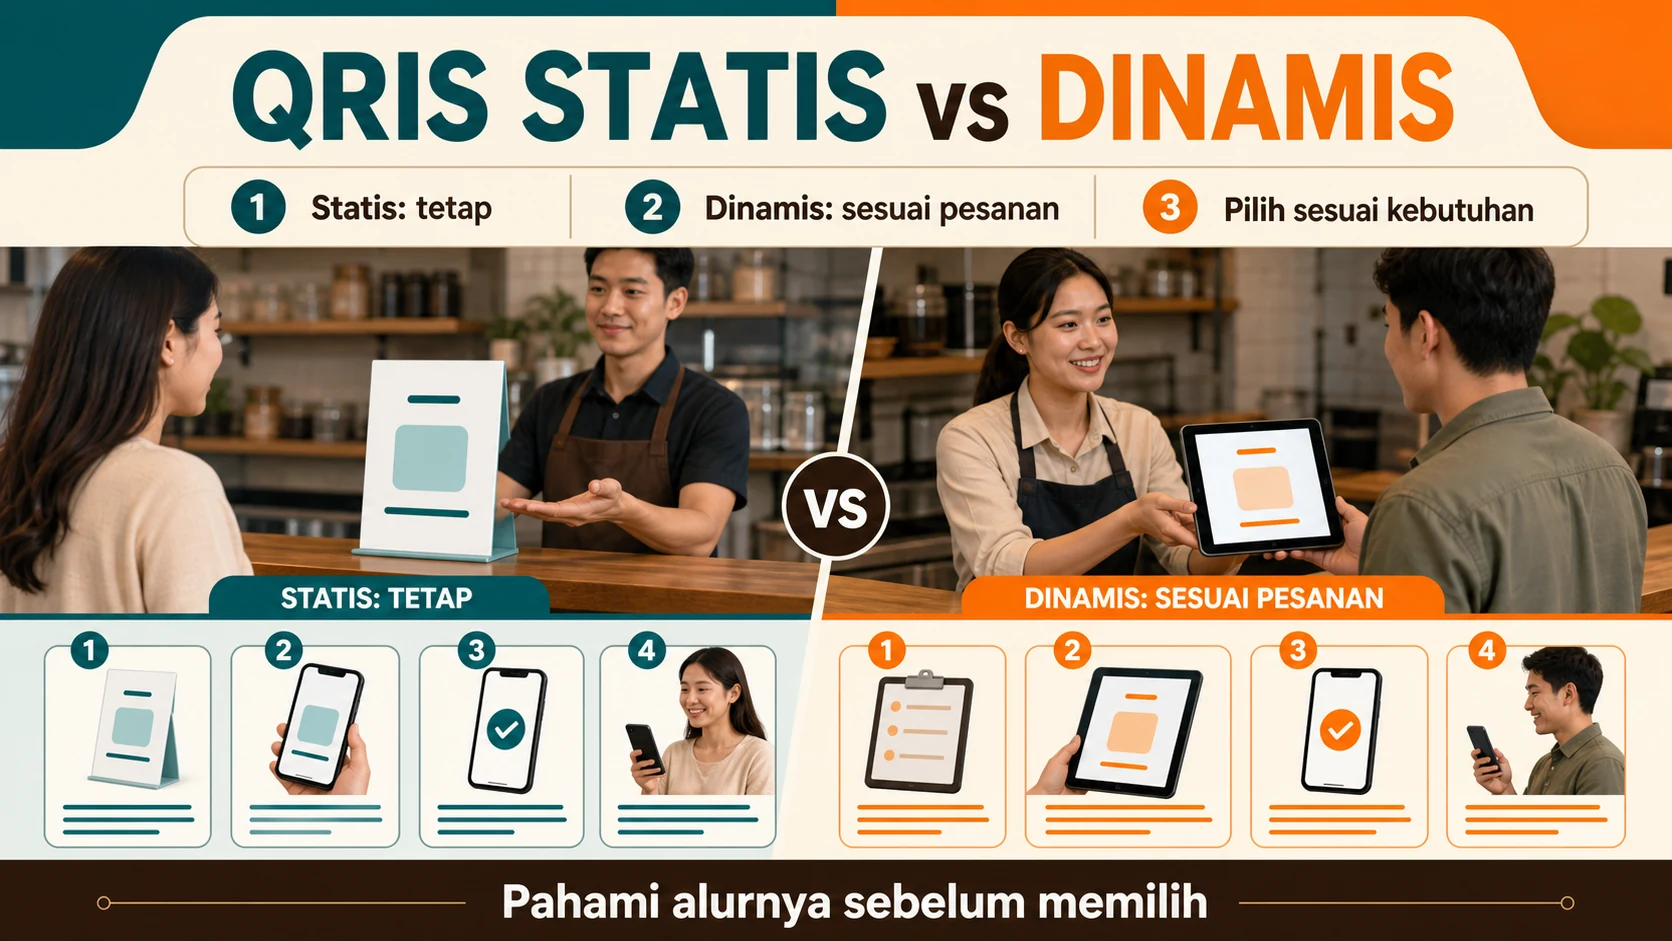
Gambar: QRIS statis memakai kode tetap, sedangkan QRIS dinamis mengikuti nominal pesanan dan alur kasir. Rujukan resmi: Bank Indonesia.
Pada QRIS MPM Statis, merchant menampilkan satu kode QR yang dapat dipakai berulang. Pelanggan memindai, memasukkan nominal, memeriksa nama merchant, lalu mengonfirmasi pembayaran. Model ini sederhana dan tidak selalu membutuhkan koneksi antara kasir dan pembuat kode. Rujukan resmi: Bank Indonesia.
Pada QRIS MPM Dinamis, nominal dimasukkan terlebih dahulu oleh merchant atau sistem, lalu QR atau detail transaksi dibuat untuk pembayaran tersebut. Pelanggan tetap perlu memeriksa nama dan jumlah sebelum memasukkan PIN. Penjelasan resmi BI tentang mode QRIS dapat dibaca di https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/kanal-layanan/qris/default.aspx.
- Rujukan resmi: Bank Indonesia.
| Aspek | QRIS statis Rujukan resmi: Bank Indonesia. | QRIS dinamis Rujukan resmi: Bank Indonesia. |
|---|---|---|
| Kode | Satu kode dapat digunakan berulang. | Kode atau detail dibuat untuk transaksi tertentu. |
| Input nominal | Pelanggan memasukkan nominal. | Merchant atau sistem memasukkan nominal. |
| Paling sesuai | Transaksi sederhana dan volume mudah diawasi. | Nominal bervariasi, banyak order, atau beberapa kasir. |
| Kelebihan | Mudah dipasang dan alurnya sederhana. | Lebih mudah mengaitkan nominal dengan order. |
| Risiko utama | Salah ketik nominal atau salah tujuan. | Gangguan perangkat, koneksi, atau integrasi. |
| Kontrol wajib | Cek nama, nominal, dan status berhasil. | Cek kode, order, nominal, dan status berhasil. |
Apa itu MPM dan CPM dalam QRIS?
Rujukan resmi: Bank Indonesia.
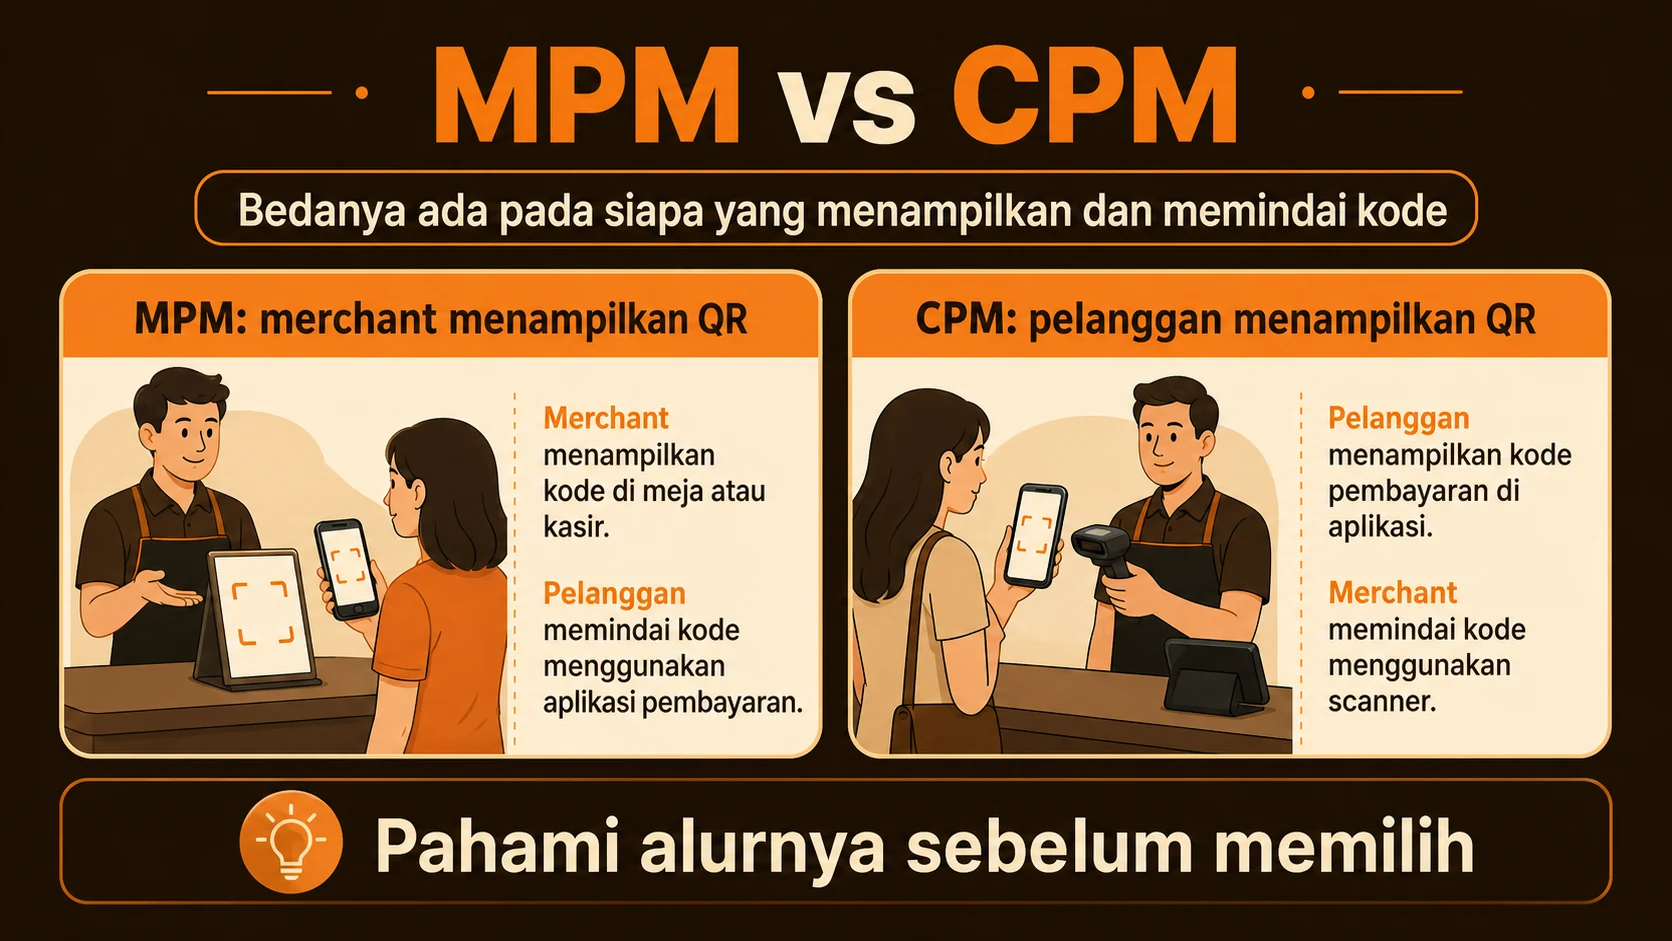
Gambar: MPM berarti merchant menampilkan QR untuk dipindai pelanggan; CPM berarti pelanggan menampilkan QR untuk dipindai merchant.
MPM atau Merchant Presented Mode berarti merchant menampilkan kode untuk dipindai pelanggan. QRIS statis dan QRIS dinamis berada dalam keluarga MPM. Perbedaannya ada pada apakah nominal dimasukkan pelanggan atau dibuat dari sisi merchant. Rujukan resmi: Bank Indonesia.
CPM atau Customer Presented Mode berarti pelanggan menampilkan kode dari aplikasinya dan merchant yang memindai. CPM bukan sinonim QRIS dinamis. Kesalahan istilah dapat membuat artikel dan materi penjualan menjelaskan fitur dengan cara yang tidak akurat. Rujukan resmi: Bank Indonesia.
- Rujukan resmi: Bank Indonesia.
Kapan QRIS statis lebih cocok?
Rujukan resmi: Bank Indonesia.
QRIS statis dapat menjadi pilihan untuk warung, kedai, loket sederhana, usaha jasa, atau bisnis yang memiliki satu titik pembayaran dan jumlah transaksi mudah diperiksa. Kasir perlu memastikan pelanggan mengetik nominal sesuai nota dan menunggu status berhasil. Rujukan resmi: Bank Indonesia.
Statis tidak berarti tanpa kontrol. Kode yang dipakai berulang harus dijaga dari penggantian stiker, ditempatkan pada media yang aman, dan diperiksa nama penerimanya. Panduan keamanan QRIS di https://ezeelink.co.id/blog/qris-palsu/ dapat dijadikan bahan SOP. Rujukan resmi: Bank Indonesia.
Kapan QRIS dinamis lebih cocok?
Rujukan resmi: Bank Indonesia.
QRIS dinamis lebih masuk akal ketika setiap transaksi memiliki total berbeda, bisnis menggunakan POS, antrean ramai, ada beberapa kasir, atau perusahaan perlu mengaitkan pembayaran dengan nomor invoice. Nominal yang disiapkan merchant mengurangi beban input pelanggan dan dapat memperkecil salah ketik. Rujukan resmi: Bank Indonesia.
Namun dinamis membutuhkan disiplin perangkat. Jika generator kode, POS, koneksi, atau dashboard bermasalah, kasir perlu memiliki prosedur fallback. Jangan menampilkan QR lama untuk transaksi baru dan jangan membuat kode berulang tanpa membatalkan transaksi sebelumnya.
Risiko apa yang harus dibandingkan?
Risiko statis biasanya terkait nominal yang salah, pelanggan membayar ke kode yang keliru, atau stiker diganti. Risiko dinamis dapat terkait nominal yang sudah kedaluwarsa, kode salah order, integrasi gagal, atau kasir menandai order lunas sebelum status berhasil.
Keduanya tetap memiliki risiko penipuan dan salah rekonsiliasi. Terapkan pemeriksaan nama penerima, nomor referensi, status, dan laporan. Merchant juga harus membatasi akses ke dashboard dan tidak membagikan OTP kepada petugas atau pelanggan.
Cara memilih berdasarkan kebutuhan bisnis
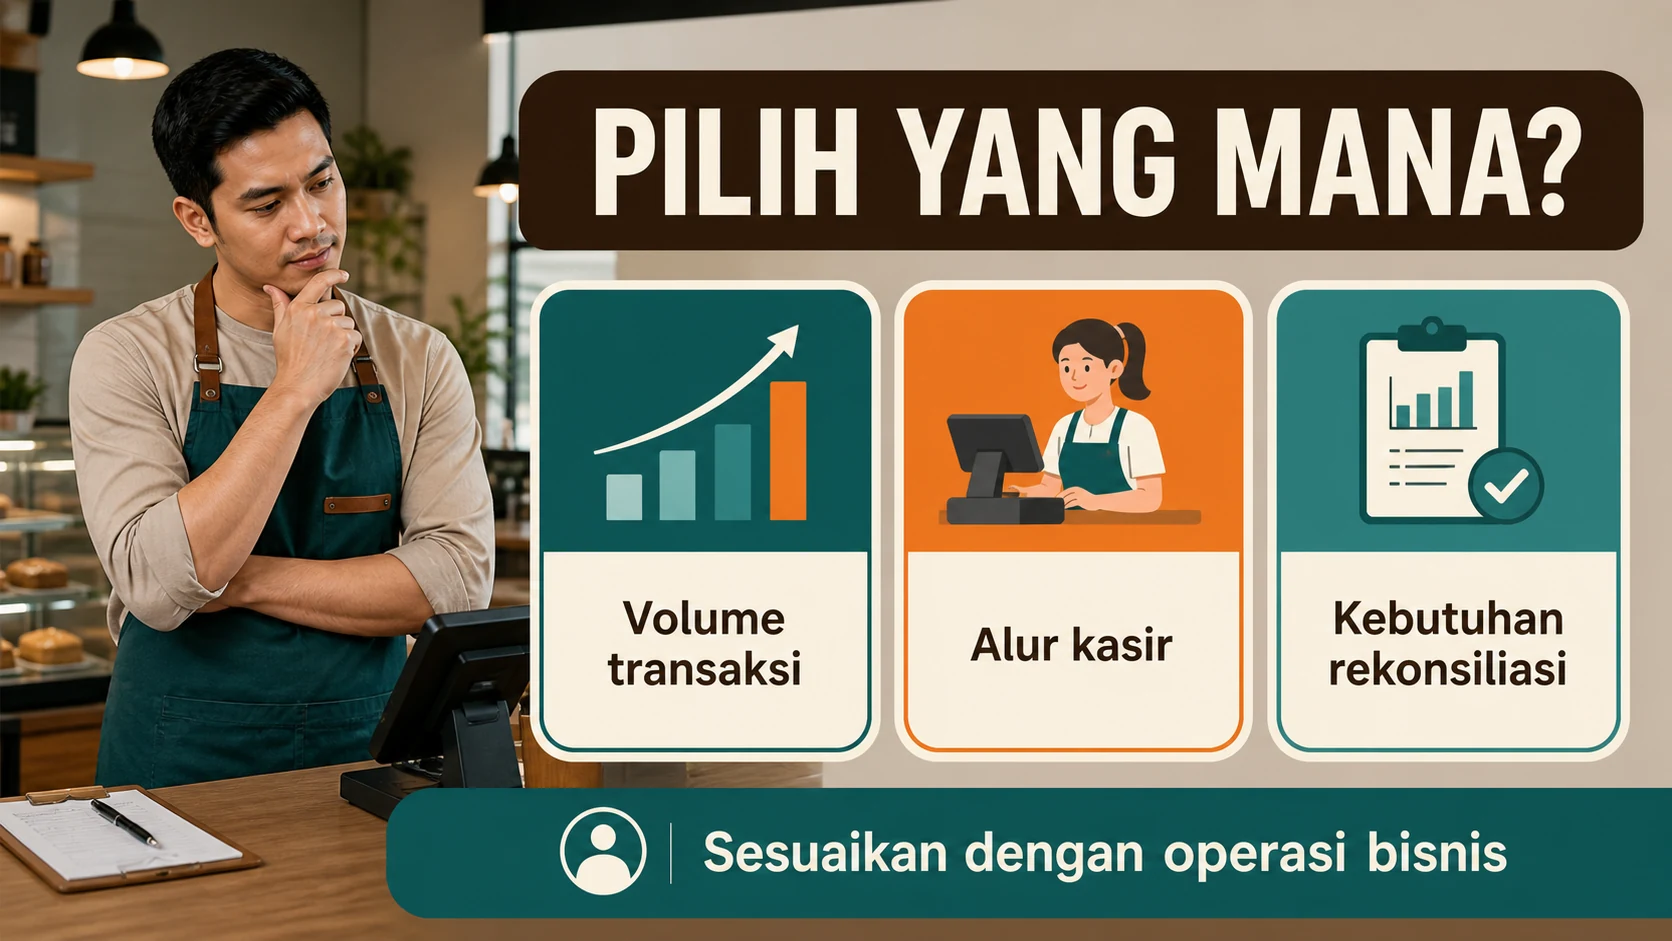
Gambar: Bandingkan volume, alur kasir, kebutuhan rekonsiliasi, perangkat, dan risiko salah input sebelum memilih.
Mulailah dari pertanyaan operasional: berapa banyak transaksi per shift, apakah nominal sering berubah, apakah ada nomor order, berapa kasir yang aktif, apakah POS tersedia, dan siapa yang melakukan rekonsiliasi. Jika jawaban mayoritas sederhana, statis mungkin cukup. Jika transaksi kompleks, dinamis layak diuji.
Bandingkan bukan hanya tampilan QR. Tanyakan kepada PJP tentang perangkat, API atau POS, laporan, notifikasi, settlement, refund, biaya, dan dukungan saat sistem bermasalah. Informasi merchant Ezeelink tersedia di https://ezeelink.co.id/blog/qris-merchant/. Rujukan resmi: Bank Indonesia.
- Rujukan resmi: Bank Indonesia.
Perbandingan keputusan yang praktis
Gunakan matriks sederhana dan uji pada satu loket sebelum melakukan perubahan besar. Keberhasilan bukan hanya jumlah transaksi, tetapi juga berkurangnya selisih, waktu pelayanan, dan kesalahan mengaitkan pembayaran dengan order.
Jika memakai statis, investasikan pada instruksi nominal dan rekonsiliasi. Jika memakai dinamis, investasikan pada pelatihan kasir, pencatatan kode, perangkat cadangan, dan prosedur ketika kode gagal dibuat.
| Kondisi bisnis | Pilihan awal | Kontrol yang wajib diuji |
|---|---|---|
| Satu loket, nominal mudah diawasi | Statis | Nama penerima, nominal, status, dan laporan. |
| Banyak SKU atau total berubah | Dinamis | Kode sesuai order, nominal, dan status. |
| Beberapa kasir | Dinamis atau statis dengan kontrol terpusat | Hak akses dan nomor referensi. |
| Internet atau perangkat tidak stabil | Metode paling sederhana dengan fallback | SOP pending dan larangan bayar ulang. |
| Butuh rekonsiliasi invoice otomatis | Dinamis bila PJP mendukung Rujukan resmi: Bank Indonesia. | Integrasi, laporan, dan settlement. |
| Toko kecil yang baru mulai | Statis lalu evaluasi | Catat selisih sebelum upgrade. |
Bagaimana cara daftar dan menguji QRIS?
Rujukan resmi: Bank Indonesia.
Pilih PJP berizin BI, lengkapi verifikasi, dan tanyakan tipe QR yang tersedia serta fitur yang termasuk. Alur umum pembuatan QRIS dijelaskan BI pada https://www.bi.go.id/id/publikasi/ruang-media/cerita-bi/Pages/cara-membuat-qris.aspx. Ezeelink menyediakan kanal QRIS di https://ezeelink.co.id/qris/ dan pendaftaran merchant di https://ezeelink.co.id/daftar-merchant/.
Setelah disetujui, lakukan transaksi uji menggunakan statis atau dinamis sesuai rencana. Periksa nama penerima, nominal, notifikasi, dashboard, laporan, refund, dan settlement. Jangan menulis “terintegrasi POS” atau “cair pada waktu tertentu” sebelum fitur dan ketentuannya terkonfirmasi.
Cara merapikan rekonsiliasi untuk kedua metode
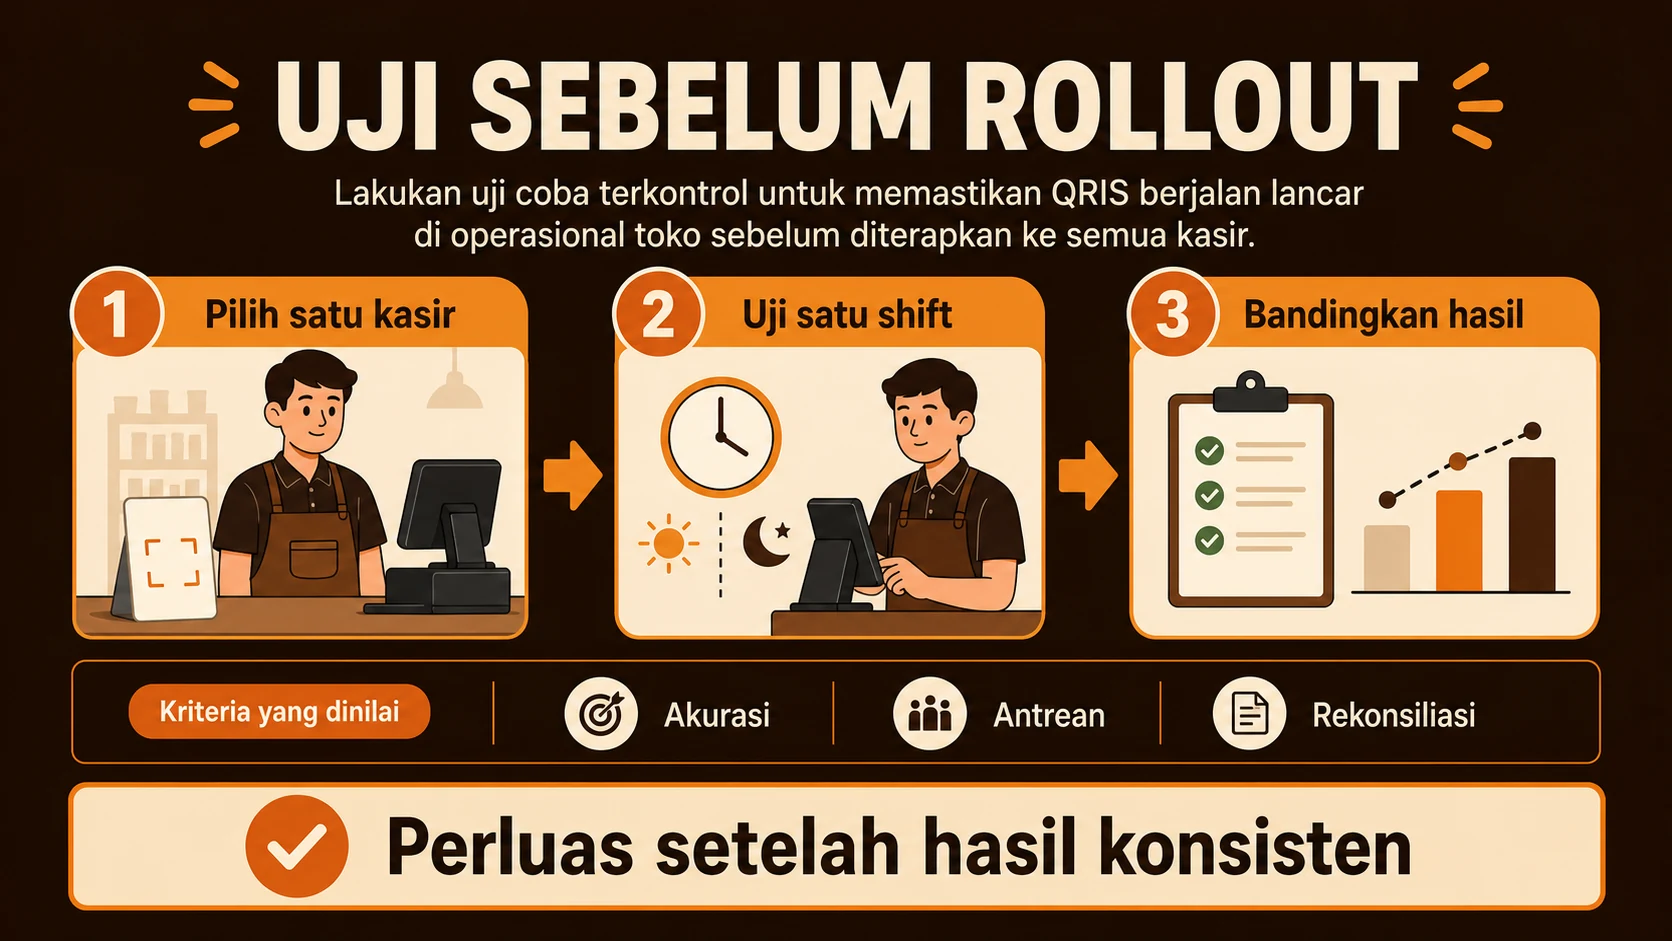
Gambar: Uji satu kasir dan satu shift, lalu bandingkan akurasi, antrean, dan rekonsiliasi sebelum rollout.
Untuk statis, simpan nomor referensi bersama nota dan minta kasir menandai nominal yang dibayar. Untuk dinamis, simpan ID order, kode atau referensi transaksi, nominal yang dibuat, dan status. Keduanya perlu dicocokkan dengan laporan merchant dan dana settlement.
Rekonsiliasi rutin membantu menentukan apakah upgrade ke dinamis benar-benar memberi manfaat. Gunakan panduan https://ezeelink.co.id/blog/cara-lakukan-rekonsiliasi-keuangan/ dan ukur jumlah selisih, transaksi ganda, waktu penyelesaian, serta error kasir sebelum dan sesudah.
- Rujukan resmi: Bank Indonesia.
Kesimpulan
QRIS dapat membantu bisnis menerima pembayaran dengan lebih rapi jika pilihan metode, pemeriksaan status, pencatatan, potongan, dan settlement disatukan dalam satu SOP. Gunakan informasi resmi PJP dan Bank Indonesia sebagai acuan, lalu uji alur nyata sebelum menjadikannya janji kepada pelanggan. Rujukan resmi: Bank Indonesia.

Referensi
Artikel ini memprioritaskan definisi resmi Bank Indonesia untuk MPM Statis, MPM Dinamis, dan CPM. Perbandingan risiko, perangkat, serta rekonsiliasi adalah kerangka keputusan operasional, bukan klaim bahwa satu metode selalu lebih aman atau unggul. Karena fitur, biaya, limit, settlement, dan kebijakan PJP dapat berubah, periksa kembali sumber Bank Indonesia serta informasi Ezeelink terbaru sebelum menjadikannya acuan. Rujukan resmi: Bank Indonesia.
Bank Indonesia — QRIS dan mode pembayaran — https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/kanal-layanan/qris/default.aspx
FAQ
Apa perbedaan paling utama QRIS statis dan dinamis?
Pada QRIS statis, satu kode dapat dipakai berulang dan pelanggan memasukkan nominal. Pada QRIS dinamis, nominal dibuat dari sisi merchant atau sistem untuk transaksi tertentu. Keduanya termasuk MPM. Pilihan ditentukan oleh variasi nominal, alur order, kasir, perangkat, integrasi, dan kebutuhan rekonsiliasi. Rujukan resmi: Bank Indonesia.
Apakah QRIS dinamis pasti lebih aman?
Tidak otomatis. Dinamis dapat mengurangi salah input nominal, tetapi tetap membutuhkan pemeriksaan nama, order, status berhasil, perangkat, dan laporan. Kode yang salah atau integrasi yang bermasalah tetap dapat menimbulkan selisih. Keamanan berasal dari metode dan SOP yang dijalankan bersama.
Apakah QRIS statis bisa dipakai untuk toko kecil?
Bisa, terutama bila transaksi sederhana dan nominal mudah diawasi. Kasir tetap perlu mengecek nama merchant, nominal, status berhasil, dan nomor referensi. Buat rekonsiliasi harian agar kesalahan input atau QR yang tidak sesuai segera diketahui.
- Rujukan resmi: Bank Indonesia.
Apakah MPM sama dengan QRIS dinamis?
Tidak. MPM adalah mode ketika merchant menampilkan QR kepada pelanggan; QRIS statis dan dinamis sama-sama MPM. QRIS dinamis hanya menjelaskan cara nominal atau kode transaksi dibuat. CPM adalah mode berbeda karena pelanggan menampilkan QR kepada merchant. Rujukan resmi: Bank Indonesia.
Apakah QRIS dinamis memerlukan POS?
Tidak selalu, tetapi implementasi dinamis dapat bergantung pada perangkat, dashboard, aplikasi, atau integrasi yang disediakan PJP. Tanyakan kebutuhan teknis sebelum memilih. Jika POS tidak tersedia, pilih alur dinamis yang benar-benar didukung akun merchant dan siapkan fallback. Rujukan resmi: Bank Indonesia.
Bagaimana cara memilih PJP untuk QRIS statis atau dinamis?
Bandingkan legalitas PJP, proses verifikasi, biaya atau MDR, perangkat, integrasi, laporan, notifikasi, refund, settlement, dukungan, dan fitur cross-border bila dibutuhkan. Lakukan transaksi uji dan baca ketentuan akun. Jangan memilih hanya dari klaim “paling murah” atau “paling cepat” tanpa konteks. Rujukan resmi: Bank Indonesia.
- Rujukan resmi: Bank Indonesia.
Baca juga

Ditulis oleh Tim Konten Ezeelink | Diverifikasi oleh Tim Editorial Ezeelink
Diperbarui: 14 September 2026
