
Invoice QRIS untuk Bisnis: Pilih QRIS, VA, atau Link

Invoice QRIS untuk bisnis B2B menyertakan kode pembayaran pada tagihan agar klien dapat membayar melalui aplikasi yang mendukung QRIS. Pilih QRIS, virtual account, atau payment link berdasarkan nominal, pola penagihan, dan kebutuhan pencocokan invoice. Batas QRIS, dukungan metode, serta integrasi harus diperiksa sebelum kanal ditawarkan kepada klien. Rujukan: Bank Indonesia.
Saat satu klien membayar beberapa invoice dengan nominal serupa, tim finance perlu memastikan dana terhubung ke tagihan yang benar. Panduan ini membantu memilih kanal pembayaran, menyusun identitas invoice, memeriksa status, dan menata rekonsiliasi. Tujuannya bukan memilih metode paling canggih, melainkan membuat penagihan lebih mudah dibayar dan lebih mudah ditelusuri.
Ringkasan cepat
- Pilih QRIS, VA, atau payment link sesuai nominal invoice dan proses pembayaran klien.
- Batas QRIS adalah Rp10 juta per transaksi; limit aplikasi klien dapat berbeda.
- Kirim tagihan melalui kontak resmi dan cocokkan nomor invoice, nominal, status, serta Reference ID.
- Transaksi berhasil, invoice lunas, dan dana dicairkan adalah pemeriksaan yang berbeda.
Apa Itu Invoice QRIS untuk Bisnis B2B?
Invoice QRIS adalah metode penagihan yang menggabungkan antara dokumen invoice konvensional dengan kode QRIS (Quick Response Code Indonesian Standard) sebagai sarana pembayarannya. Alih-alih hanya mencantumkan nomor rekening tujuan transfer, invoice ini menyertakan kode QR yang bisa langsung dipindai oleh klien menggunakan aplikasi mobile banking atau e-wallet apa pun, karena QRIS bersifat interoperable lintas penyedia jasa pembayaran.
Invoice QRIS dapat mengurangi langkah mengetik rekening tujuan dan membantu penelusuran pembayaran. Untuk QRIS dinamis, nominal dibuat oleh merchant; pada QRIS statis, klien masih mengisi nominal sendiri. Catatan transaksi digital membantu tim finance, tetapi nomor invoice dan Reference ID tetap perlu dihubungkan agar pembayaran tidak salah dialokasikan.
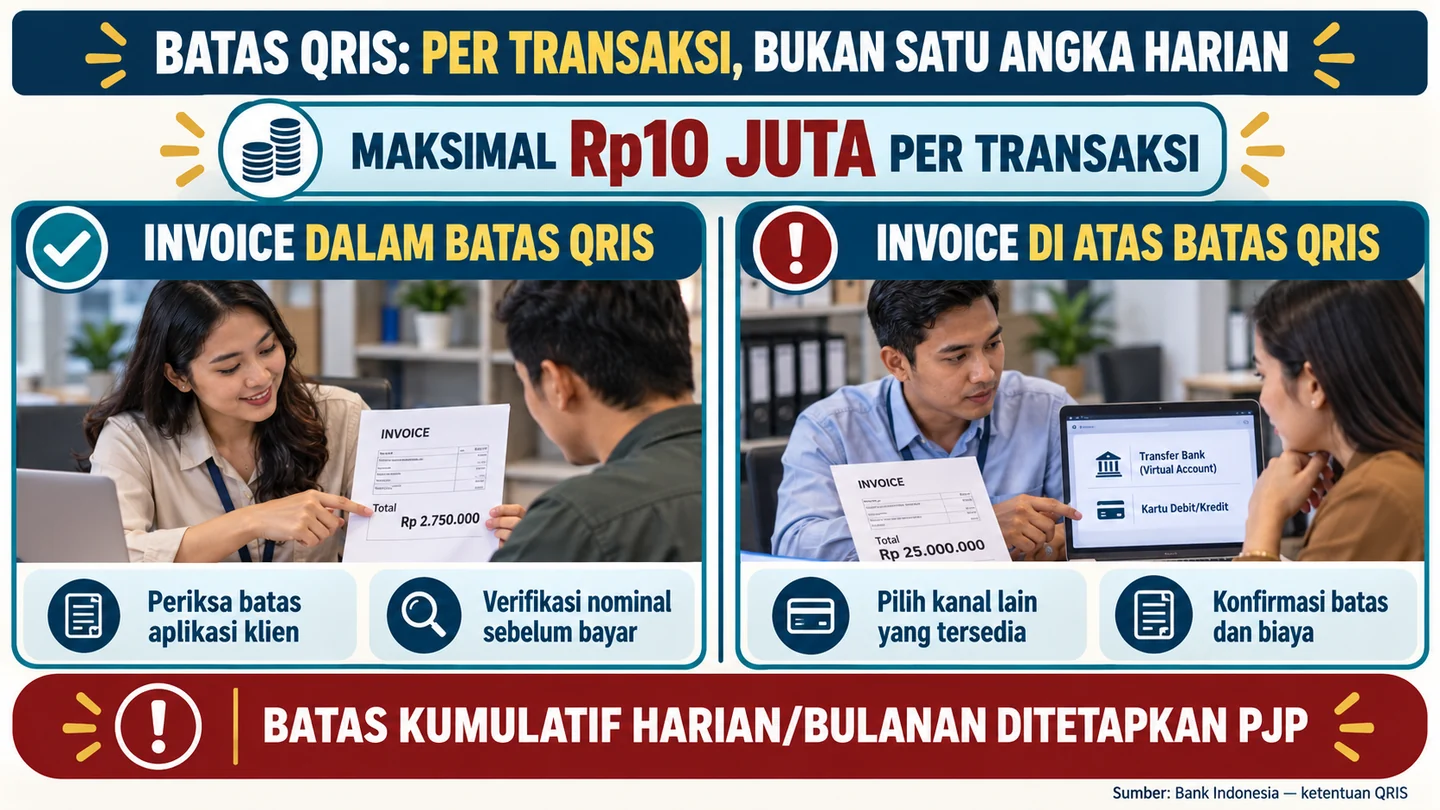
Bank Indonesia menetapkan batas QRIS paling banyak Rp10 juta per transaksi. Penerbit dapat menetapkan batas kumulatif harian atau bulanan berdasarkan manajemen risiko. Karena itu, periksa batas aplikasi klien sebelum menawarkan QRIS. VA dan metode pada payment link juga memiliki ketentuan serta batas masing-masing, bukan otomatis tanpa batas. Rujukan: Bank Indonesia.
Invoice QRIS dapat dipertimbangkan untuk pembayaran jasa, pasokan barang, atau tagihan operasional yang berada dalam batas layanan. QRIS dapat digunakan tatap muka maupun jarak jauh melalui mekanisme Tanpa Tatap Muka; pilihan kanal ditentukan kebutuhan klien dan pencocokan invoice, bukan lokasi saja.
Tentukan Kebutuhan Tagihan Sebelum Memilih Kanal
Sebelum memutuskan memakai QRIS, Virtual Account, atau Payment Link, bisnis B2B perlu memetakan dulu karakteristik tagihan yang akan diproses.
Kanal pembayaran yang tepat bukan soal mana yang paling canggih, melainkan mana yang paling sesuai dengan pola transaksi yang sebenarnya terjadi. Ada beberapa hal yang perlu dipertimbangkan.
1. Cara transaksi terjadi
Apakah invoice dibayar di tempat atau dikirim lewat email/chat? QRIS dapat digunakan pada keduanya bila mekanismenya didukung. Payment link memberi halaman pembayaran yang dapat memuat beberapa pilihan metode sesuai layanan penyedia.
2. Frekuensi dan pola tagihan
Untuk tagihan rutin, VA dapat membantu mengenali pembayaran berdasarkan nomor yang dialokasikan per klien atau per invoice. Jika satu klien memiliki banyak tagihan, identitas klien saja belum cukup: tim finance tetap perlu menentukan invoice mana yang dilunasi.
3. Besaran nominal transaksi
Periksa nominal invoice terhadap batas QRIS Rp10 juta per transaksi dan batas aplikasi klien. Untuk tagihan di luar batas itu, pilih metode lain yang tersedia. Jika payment link memuat pilihan QRIS, batas QRIS tetap berlaku; link tidak mengubah batas metode pembayaran. Rujukan: Bank Indonesia.
4. Profil klien atau pelanggan
Apakah klien dapat memakai aplikasi yang mendukung QRIS, memiliki prosedur transfer korporat, atau memerlukan persetujuan pembayaran internal? Pilih metode yang cocok dengan proses mereka. Untuk mitra luar negeri, konfirmasikan dukungan kanal dan mata uang tanpa mengasumsikan semua aplikasi asing kompatibel.
Dengan memetakan keempat faktor ini lebih dulu, bisnis bisa menentukan kanal pembayaran yang benar-benar mengurangi friksi, bukan justru menambah kerumitan operasional baru.
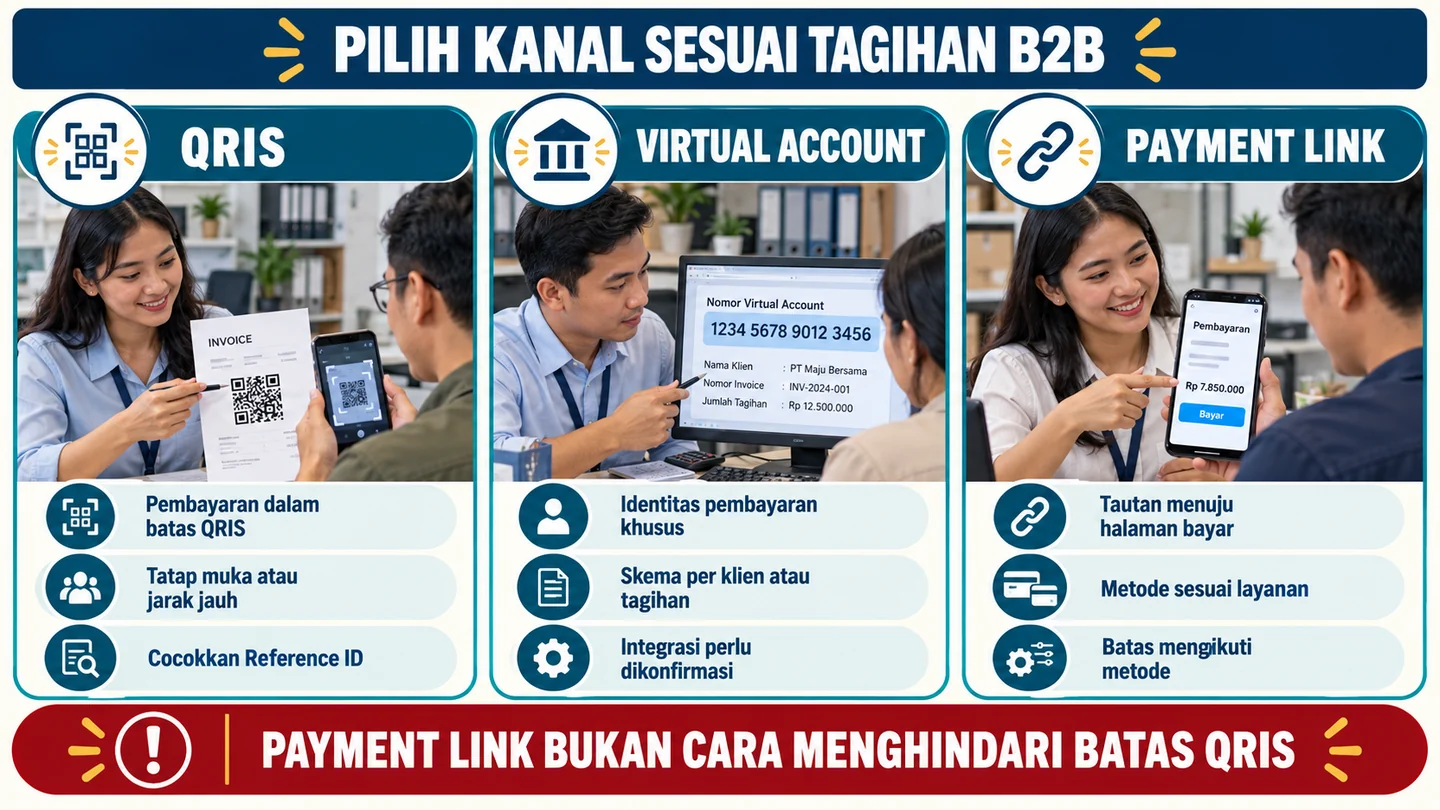
| Kanal | Pertimbangkan saat | Kontrol invoice |
|---|---|---|
| QRIS | Nominal sesuai batas dan aplikasi klien mendukung | Rp10 juta per transaksi; cocokkan status dan Reference ID |
| Virtual account | Butuh identitas pembayaran sesuai pelanggan/tagihan | Konfirmasi skema, batas, dan pemetaan invoice |
| Payment link | Tagihan perlu dikirim melalui tautan resmi | Batas dan biaya mengikuti metode yang dipilih |
Pemilihan kanal dimulai dari kebutuhan tagihan, bukan dari nama metode yang paling populer. Perbandingan berikut membantu membedakan pembayaran QRIS, identifikasi melalui VA, dan pengiriman tagihan melalui payment link.
Kapan Memakai QRIS pada Invoice?
QRIS dapat dipakai pada invoice yang berada dalam batas layanan dan dapat dibayar oleh aplikasi klien. Metode ini tidak menghapus kebutuhan verifikasi pembayaran; identitas invoice, nominal, dan Reference ID tetap harus dapat ditelusuri.
Baca juga: perbedaan QRIS statis dan dinamis.
Pertama, nilai invoice berada dalam batas QRIS dan aplikasi klien
Sebagai contoh ilustratif, tagihan jasa operasional dapat dilayani melalui QRIS selama nominal dan batas kumulatif pengguna memungkinkan. Untuk invoice di atas Rp10 juta, evaluasi kanal lain tanpa menjanjikan transaksi pasti lolos. Rujukan: Bank Indonesia.
Kedua, klien ingin membayar di lokasi atau melalui QR pada invoice digital
QRIS Tanpa Tatap Muka memungkinkan merchant membagikan QR lewat kanal resmi. Sertakan nomor invoice dan petunjuk pemeriksaan nama merchant agar penerima memahami tujuan pembayaran.
Ketiga, ketika klien memiliki fleksibilitas metode pembayaran
Karena QRIS bersifat interoperable, klien bisa membayar memakai mobile banking atau e-wallet apa pun, sehingga cocok untuk bisnis dengan basis klien yang beragam preferensi pembayarannya.
Keempat, bisnis melayani klien luar negeri yang aplikasinya berpartisipasi dalam layanan antarnegara dan dapat diterima merchant
Dukungan ini perlu dikonfirmasi kepada PJP; kewarganegaraan klien tidak otomatis menjamin pembayaran dapat dilakukan.
QRIS kurang sesuai apabila invoice melampaui batas metode atau tidak cocok dengan proses pembayaran klien. VA atau payment link dapat menjadi alternatif, tetapi batas, biaya, metode yang tersedia, dan integrasi invoice harus ditinjau masing-masing.
Contoh berikut memisahkan batas QRIS per transaksi dari batas harian aplikasi klien. Nominal pada ilustrasi hanyalah contoh; batas aplikasi dan ketersediaan metode lain perlu diperiksa sebelum invoice dikirim.
Kapan Virtual Account Lebih Tepat?
Virtual Account (VA) lebih tepat digunakan saat bisnis B2B menghadapi volume tagihan yang besar dan berulang, di mana pencocokan manual antara nominal masuk dan invoice mulai tidak efisien dilakukan tim finance.
Baca juga: perbedaan virtual account dan QRIS.
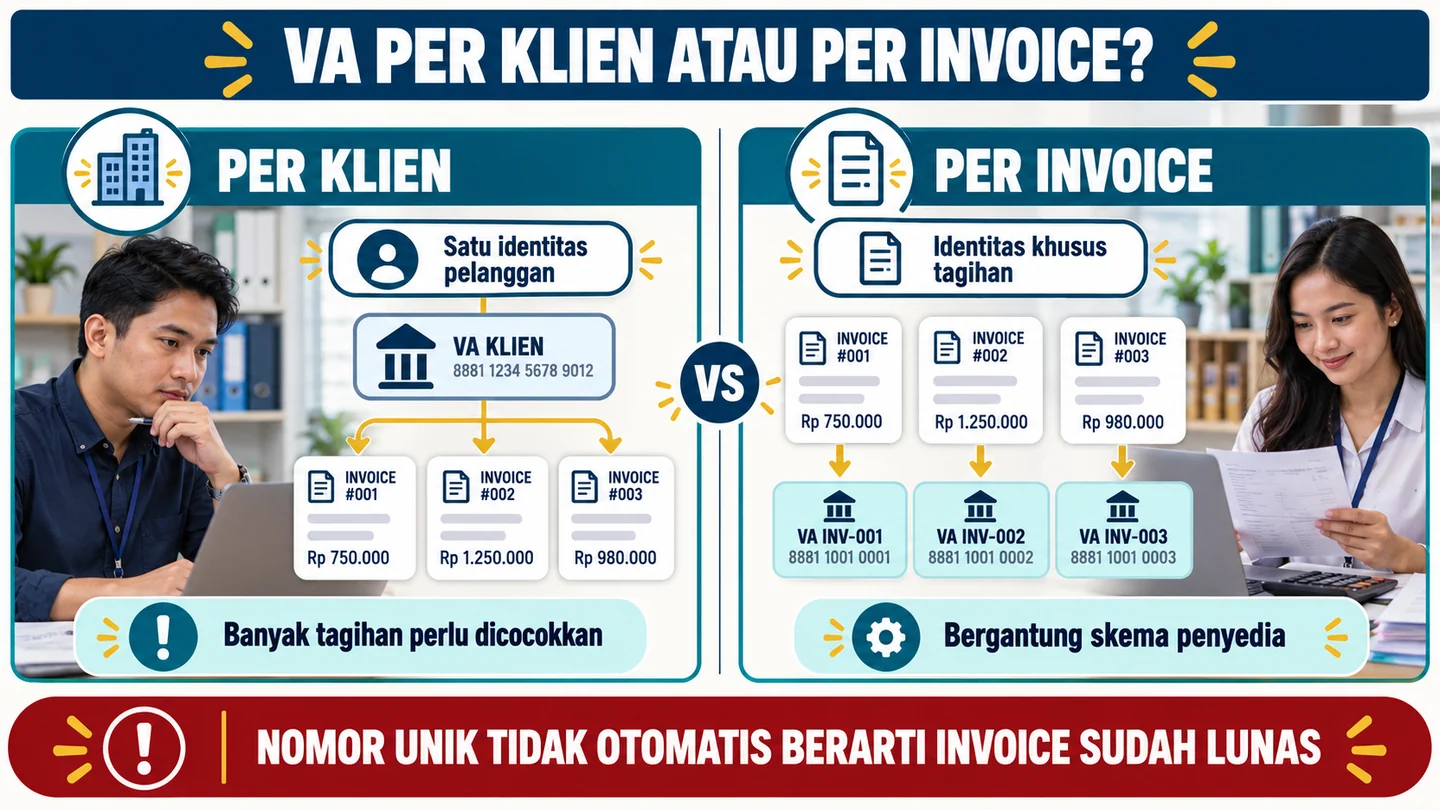
VA menyediakan identitas pembayaran yang dapat dialokasikan sesuai skema penyedia, misalnya per klien atau per tagihan. Nomor tersebut membantu mengenali asal pembayaran. Rekonsiliasi invoice otomatis membutuhkan pemetaan serta integrasi yang benar, terutama ketika satu klien memiliki beberapa invoice terbuka.
Beberapa indikator yang menunjukkan VA sebagai kanal yang lebih sesuai:
Nominal invoice di luar batas QRIS
VA dapat dipertimbangkan untuk tagihan kontrak atau korporat, dengan tetap memeriksa batas transfer bank, ketentuan VA, dan prosedur persetujuan klien.
Volume klien yang banyak dengan siklus tagihan tetap
Identitas pembayaran khusus membantu penelusuran, tetapi tim finance perlu menyiapkan aturan alokasi apabila satu nomor VA menerima pembayaran untuk lebih dari satu invoice.
Kebutuhan integrasi dengan sistem akuntansi
Data pembayaran dapat dihubungkan ke software akuntansi atau ERP jika penyedia dan sistem bisnis mendukung integrasi tersebut. Uji pemetaan invoice, pembaruan status, serta penanganan notifikasi berulang sebelum mengandalkan otomatisasi.
Dengan karakteristik ini, VA lebih unggul dibanding QRIS maupun Payment Link ketika prioritas bisnis adalah akurasi rekonsiliasi dalam skala besar, bukan kecepatan transaksi tatap muka.
VA per klien membantu mengenali pelanggan, sedangkan VA per invoice membantu membedakan tagihan. Ketersediaannya mengikuti skema penyedia; keduanya tetap memerlukan pemeriksaan pembayaran sebelum invoice ditandai lunas.
Kapan Payment Link Dipilih?
Payment Link paling tepat dipilih ketika transaksi B2B terjadi tanpa kehadiran fisik antara bisnis dan klien, terutama saat proses penagihan dilakukan jarak jauh melalui kanal digital seperti email, WhatsApp, atau platform kolaborasi lainnya.
Baca juga: cara kerja payment link untuk bisnis.
Payment link adalah tautan menuju halaman pembayaran yang menampilkan tagihan dan metode yang disediakan layanan. Pilihannya dapat berbeda menurut penyedia dan pengaturan merchant. Link dapat dibuat untuk invoice satuan atau rutin; penerimaan kartu, VA, atau QRIS tidak boleh diasumsikan sebelum dikonfirmasi.
Beberapa kondisi yang menunjukkan Payment Link sebagai kanal paling sesuai:
Pertama, klien berada di lokasi berbeda atau luar kota/negara
Untuk transaksi dengan mitra bisnis, vendor, atau klien korporat yang tidak berada satu lokasi fisik, Payment Link menghilangkan kebutuhan pertemuan langsung yang mana klien cukup membuka tautan dari perangkat manapun untuk menyelesaikan pembayaran.
Kedua, bisnis ingin menawarkan pilihan metode dalam satu halaman
Payment link dapat membantu bila layanan yang dipilih mendukung metode yang diperlukan klien. Jika klien memilih QRIS, aturan QRIS tetap berlaku; jika memilih kartu atau VA, ikuti ketentuan metode tersebut.
Ketiga, tim finance ingin memberi akses pembayaran langsung dari invoice
Payment link dan VA sama-sama dapat digunakan untuk tagihan satuan atau berulang sesuai skema layanan. Bandingkan identitas invoice, masa berlaku, pilihan metode, serta proses pencocokan sebelum memilih.
Dengan karakteristik ini, Payment Link menjadi pelengkap ideal saat QRIS dan VA kurang relevan karena sifat transaksi yang jarak jauh dan tidak terikat siklus tetap.
Contoh Alur Invoice sampai Pembayaran Berhasil
1. Penerbitan invoice
Baca juga: cara membaca laporan transaksi QRIS merchant.
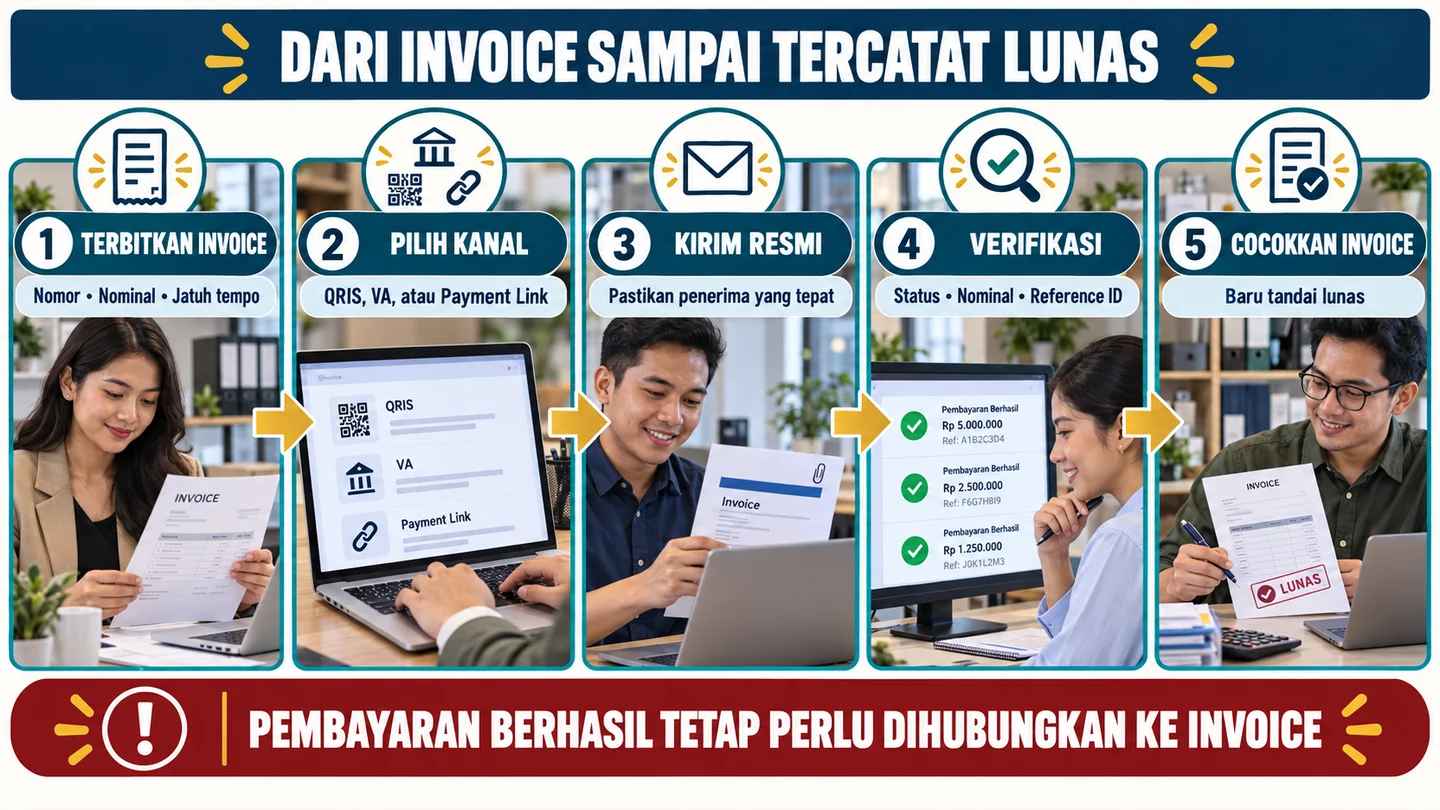
Tim finance menerbitkan invoice dengan nomor unik, identitas klien, rincian barang/jasa, nominal, dan jatuh tempo. Pilih QRIS, VA, atau payment link berdasarkan batas metode, prosedur klien, serta kebutuhan rekonsiliasi.
2. Pengiriman invoice ke klien
Kirim invoice melalui kontak resmi dengan QRIS, nomor VA, atau payment link yang didukung layanan. Sertakan petunjuk memeriksa nama merchant dan nomor invoice. QRIS juga dapat dikirim melalui mekanisme Tanpa Tatap Muka, bukan wajib dicetak di kasir.
3. Klien melakukan pembayaran
Klien memindai kode QRIS, mentransfer ke nomor VA yang tertera, atau membuka Payment Link dan memilih metode pembayaran yang tersedia (kartu, VA, e-wallet).
4. Verifikasi status pembayaran
Periksa status pada dashboard atau aplikasi merchant yang tersedia. Bila memakai webhook, sistem bisnis perlu memvalidasi notifikasi sesuai dokumentasi penyedia dan menangani pengiriman berulang. Jangan memperbarui invoice hanya berdasarkan screenshot klien.
5. Rekonsiliasi dan pencocokan
Cocokkan nomor invoice, nominal, waktu, status, dan Reference ID dengan laporan merchant. VA membantu identifikasi pembayaran, tetapi kecocokan ke invoice tergantung pemetaan nomor. Pisahkan pemeriksaan transaksi dari pemeriksaan dana cair pada laporan pencairan.
6. Invoice ditandai lunas
Setelah pencocokan selesai, status invoice diperbarui di sistem akuntansi atau ERP, menutup siklus penagihan untuk transaksi tersebut.
Alur ini membantu bisnis meminimalkan kesalahan pencatatan sekaligus mempercepat proses penutupan buku di akhir periode.
Tagihan belum selesai hanya karena QR atau tautan sudah dikirim. Alur berikut menambahkan pemeriksaan di sisi merchant dan pencocokan invoice sebelum staf menandai pembayaran sebagai lunas.
Kesalahan Umum Saat Mengirim Tagihan QRIS
Meski QRIS menawarkan kemudahan pembayaran, ada beberapa kesalahan yang sering terjadi saat bisnis B2B menerapkannya untuk penagihan dan berpotensi menimbulkan kerugian atau kerumitan rekonsiliasi jika tidak diantisipasi.
Pertama, tidak mencantumkan nominal tetap pada kode QR
Beberapa bisnis menggunakan QRIS statis tanpa nominal, sehingga klien harus mengetik sendiri jumlah yang harus dibayar. Ini membuka celah kesalahan input, terutama untuk transaksi dengan angka yang tidak bulat atau memiliki banyak digit.
Kedua, mengabaikan batas transaksi dan batas aplikasi
Batas Rp10 juta berlaku per transaksi QRIS, sedangkan batas kumulatif pengguna mengikuti penerbit. Periksa kemampuan kanal sebelum menerbitkan invoice agar tim finance tidak baru menemukan hambatan saat klien mencoba membayar. Rujukan: Bank Indonesia.
Ketiga, menunda pencocokan invoice dengan laporan transaksi merchant
Periksa nomor invoice, nominal, waktu, status, dan Reference ID secara berkala. Dana masuk pada rekening diperiksa melalui laporan pencairan terpisah agar perbedaan waktu settlement tidak langsung disimpulkan sebagai pembayaran gagal.
Keempat, mengasumsikan semua klien familiar dengan QRIS
Untuk klien korporat, mitra asing, atau wisatawan yang belum terbiasa dengan sistem pembayaran domestik, ketiadaan panduan atau alternatif kanal (seperti Payment Link) bisa memperlambat proses pembayaran, bahkan membuat klien mengurungkan transaksi.
Kelima, bergantung penuh pada koneksi internet tanpa cadangan
Ketika koneksi terputus saat transaksi berlangsung, tanpa prosedur cadangan (misalnya kanal pembayaran alternatif), bisnis berisiko kehilangan momen pembayaran atau membuat klien menunggu tanpa kepastian.
Memahami kesalahan-kesalahan ini membantu bisnis merancang prosedur QRIS yang lebih andal dan minim gangguan operasional.
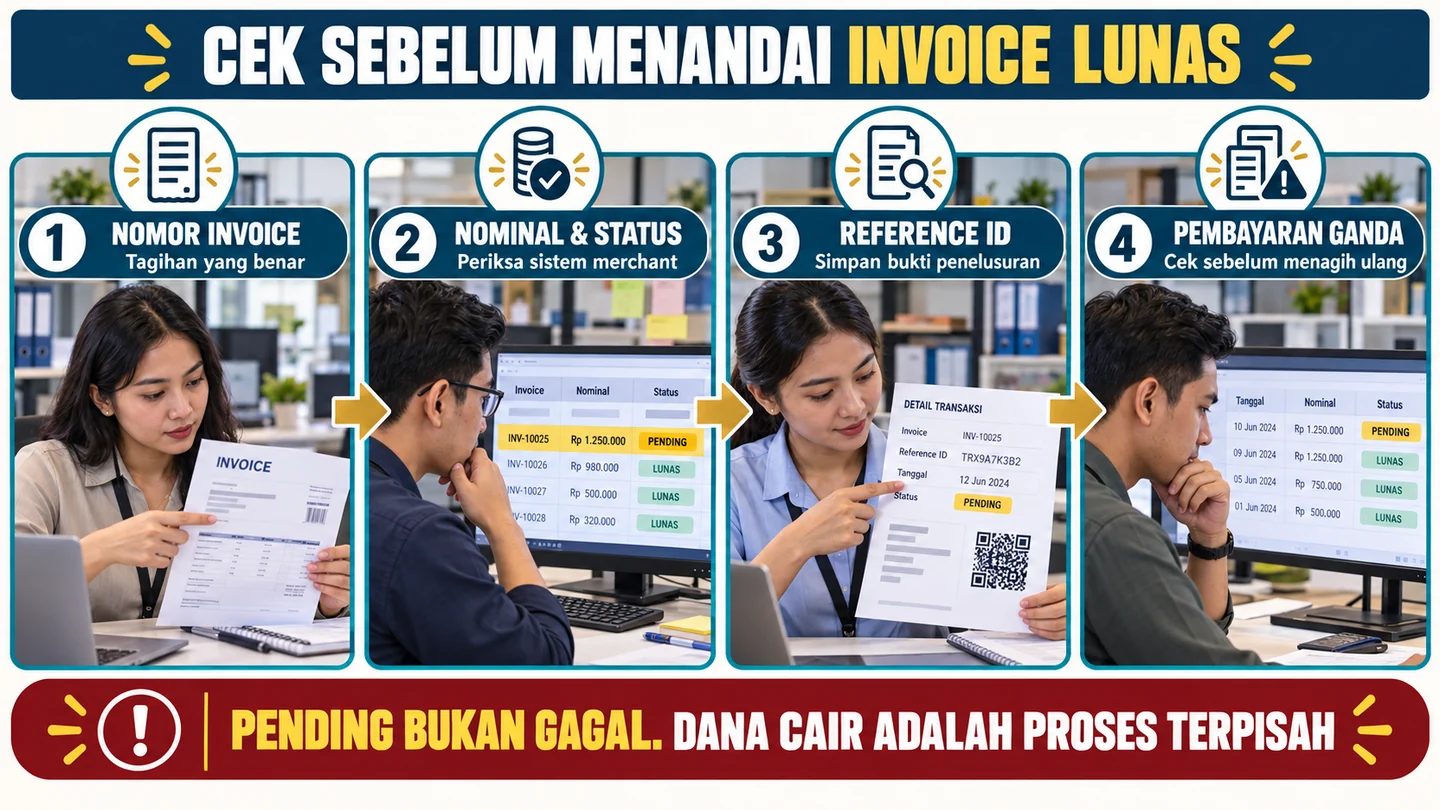
| Pemeriksaan | Bukti yang dicocokkan | Jika belum sesuai |
|---|---|---|
| Tagihan | Nomor invoice, klien, nominal | Klarifikasi invoice sebelum menagih ulang |
| Pembayaran | Status merchant, waktu, Reference ID | Telusuri transaksi awal; hindari pembayaran ganda |
| Alokasi dana | Invoice yang dituju dan catatan finance | Jangan anggap identitas VA otomatis berarti lunas |
| Pencairan | Laporan pencairan dan biaya layanan | Pisahkan dari status transaksi berhasil |
Sebelum menandai lunas, cocokkan nomor invoice, nominal, status, dan Reference ID. Bila pembayaran belum jelas, telusuri transaksi awal terlebih dahulu agar penagihan ulang tidak menimbulkan pembayaran ganda.
Kelola Tagihan B2B agar Lebih Mudah Dibayar dan Ditelusuri
Mengelola banyak kanal pembayaran secara terpisah membuat tim finance rentan salah cocok nominal dan kehilangan waktu untuk pencatatan manual.
Baca juga: solusi QRIS Ezeelink.
Ezeelink dapat menjadi pilihan untuk mendiskusikan kebutuhan penerimaan pembayaran bisnis. Jelaskan jumlah invoice, pola pembayaran klien, kebutuhan laporan, serta sistem akuntansi yang digunakan. Konfirmasikan metode, fitur integrasi, dan biaya layanan yang tersedia sebelum menjanjikan pencocokan invoice otomatis.
Konsultasikan kebutuhan payment collection bisnis Anda ke Ezeelink, sekarang!
Referensi
Sumber resmi dan bacaan pendukung
- Bank Indonesia — 5 Panduan Praktis Saat Menggunakan QRIS: periksa merchant, nominal, dan ketentuan biaya bagi pengguna. Diakses 2 Oktober 2026.
- Bank Indonesia — QRIS: pendaftaran merchant melalui PJP berizin, QRIS statis/dinamis, dan mekanisme Tanpa Tatap Muka. Diakses 2 Oktober 2026.
- Bank Indonesia — PADG No. 24/1/PADG/2022: batas QRIS Rp10 juta per transaksi dan batas kumulatif yang dapat ditetapkan penerbit. Diakses 2 Oktober 2026.
FAQ Seputar Invoice QRIS untuk Bisnis B2B
Apakah QRIS bisa dipakai untuk tagihan B2B dengan nominal besar?
QRIS dapat dipakai untuk invoice sampai batas Rp10 juta per transaksi yang ditetapkan Bank Indonesia, dengan tetap mengikuti batas aplikasi pembayar. Nilai di bawah batas tersebut tidak menjamin semua pembayaran lolos. Untuk invoice yang melampauinya, periksa VA atau metode lain yang tersedia beserta batas dan biayanya. Jangan menganggap payment link menghapus batas QRIS bila metode yang dipilih tetap QRIS.
Bagaimana cara mencocokkan pembayaran QRIS dengan invoice?
Cocokkan nomor invoice, nominal, waktu, status, dan Reference ID dengan laporan transaksi merchant. QRIS dinamis membantu menyiapkan nominal, tetapi tidak otomatis menjamin keterhubungan dengan invoice. Bila memakai integrasi, uji pemetaan dan pembaruan statusnya. Setelah transaksi terverifikasi, finance memeriksa pencairan pada laporan terpisah. Simpan bukti pencocokan agar koreksi, pembayaran ganda, atau selisih dapat ditelusuri tanpa hanya mengandalkan screenshot klien.
Apakah nomor VA bisa dipakai berulang oleh klien yang sama?
Bisa jika penyedia mendukung skema VA tetap untuk pelanggan. Namun, satu nomor pelanggan dapat menerima pembayaran untuk beberapa invoice sehingga tim finance tetap perlu mengalokasikan dana ke tagihan yang tepat. VA per invoice memakai identitas khusus sesuai skema layanan yang tersedia. Konfirmasikan masa berlaku, batas nominal, pemetaan tagihan, dan format laporan sebelum memilih agar identifikasi pelanggan tidak disamakan dengan invoice otomatis lunas.
Apa risiko jika hanya menggunakan QRIS untuk seluruh tagihan B2B?
Risikonya meliputi batas Rp10 juta per transaksi, batas aplikasi pembayar, koneksi, serta ketidakcocokan dengan prosedur pembayaran klien korporat. QRIS bukan hanya untuk tatap muka; mekanisme Tanpa Tatap Muka dapat digunakan bila didukung layanan. Sediakan alternatif berdasarkan kebutuhan klien dan invoice, bukan sekadar menambah nama kanal. Payment link yang menggunakan QRIS tetap tunduk pada batas metode QRIS yang dipilih.
Bagaimana memilih penyedia pembayaran untuk invoice bisnis?
Periksa perizinan, kanal yang tersedia, biaya, jadwal pencairan, laporan, dan cara penanganan transaksi bermasalah. Untuk kebutuhan invoice, tanyakan dukungan pemetaan tagihan, masa berlaku, VA per pelanggan atau invoice, serta integrasi dengan sistem bisnis. Minta contoh laporan dan lakukan uji sebelum digunakan. Ezeelink dapat menjadi pilihan konsultasi; fitur spesifik perlu dikonfirmasi agar kebutuhan finance tidak bergantung pada asumsi otomatisasi.
Apakah payment link aman untuk pembayaran B2B bernilai besar?
Keamanan tidak cukup ditentukan oleh adanya tautan atau nominal transaksi. Gunakan layanan resmi, kirim melalui kontak bisnis yang terverifikasi, dan minta klien memeriksa domain, nama merchant, serta detail invoice. Konfirmasikan batas dan biaya metode pembayaran yang dipilih. Jangan mengirim PIN atau OTP kepada pengirim tautan. Setelah pembayaran, periksa status merchant dan cocokkan tagihan sebelum memperbarui invoice sebagai lunas.
Baca juga
Ditulis oleh Tim Konten Ezeelink
Diperbarui: 21 Oktober 2026 | Sumber resmi diperiksa: 3 Oktober 2026
