
QRIS untuk Koperasi: Iuran Anggota, Unit Usaha, dan Rekonsiliasi

Koperasi dapat menggunakan QRIS untuk dua hal yang berbeda: menerima iuran dari anggota dan menerima pembayaran penjualan di unit usaha seperti toko, simpan pinjam, atau layanan lainnya. Keduanya sah dilakukan sepanjang koperasi memiliki merchant QRIS yang aktif, dan yang membuat pekerjaan bendahara menjadi berat atau ringan bukan status merchantnya, melainkan apakah kedua jenis penerimaan itu dipisahkan sejak awal.
Panduan QRIS untuk koperasi ini membahas alur pembayaran yang dapat diaudit: bagaimana iuran anggota dihubungkan ke identitas anggota, bagaimana transaksi unit usaha dipisahkan dari iuran, bukti apa yang wajib disimpan, dan bagaimana bentuk rekonsiliasi yang bisa dipertanggungjawabkan kepada pengurus serta pengawas. Isinya bukan promosi koperasi, bukan panduan donasi atau iuran publik, dan bukan edukasi dasar tentang apa itu koperasi.
Ringkasan singkat:
- Koperasi dapat memakai QRIS untuk dua hal berbeda: menerima iuran anggota dan menerima pembayaran unit usaha seperti toko atau layanan.
- Iuran wajib dihubungkan ke identitas anggota dan periode, sedangkan penjualan unit usaha dicatat per unit dan per shift.
- Bukti pembayaran disimpan dalam ledger yang bisa ditelusuri: identitas anggota, periode, nominal, waktu, dan nomor referensi.
- Pisahkan iuran, simpanan, dan penjualan unit sejak transaksi terjadi agar audit dan pembagian hasil usaha tidak bermasalah.
Apakah Koperasi Bisa Menggunakan QRIS?
Bisa. Koperasi adalah badan usaha, sehingga dapat mendaftar sebagai merchant QRIS sebagaimana pelaku usaha lain, sesuai persyaratan yang ditetapkan penyedia jasa pembayaran. Yang perlu dipastikan lebih dulu adalah status legal badan usaha, kelengkapan dokumen, dan struktur akun yang akan dipakai—karena koperasi biasanya memiliki beberapa unit dengan pengelola dan kasir yang berbeda.
Yang lebih sering menjadi masalah bukan penerimaan pembayarannya, melainkan pencatatannya. Iuran anggota dan penjualan unit usaha sama-sama masuk ke rekening koperasi, tetapi keduanya memiliki arti yang berbeda dalam laporan keuangan. Iuran berkaitan dengan kewajiban anggota pada periode tertentu, sedangkan penjualan unit usaha berkaitan dengan pendapatan usaha. Mencampur keduanya dalam satu catatan akan menyulitkan audit dan pembagian hasil usaha.
Karena itu, keputusan pertama yang perlu diambil pengurus bukan “QRIS atau bukan”, melainkan “bagaimana kedua jenis penerimaan ini dipisahkan sejak transaksi terjadi”. Struktur akun, jumlah outlet yang dapat dikelola, bentuk laporan, dan ketentuan biaya mengikuti penyedia jasa pembayaran yang dipilih dan wajib dikonfirmasi sebelum pelaksanaan.
| Jenis penerimaan | Sifatnya | Kebutuhan pencatatan |
|---|---|---|
| Iuran anggota | Kewajiban periodik anggota | Harus terhubung ke identitas anggota dan periode |
| Simpanan anggota | Setoran yang dicatat per anggota | Harus terpisah dari iuran dan penjualan |
| Penjualan unit usaha | Pendapatan usaha koperasi | Dicatat per unit usaha dan per shift |
| Pembayaran lain | Misalnya denda atau biaya layanan | Mengikuti kebijakan yang disetujui pengurus |
Satu hal yang sering ditanyakan pengurus adalah soal biaya. Bank Indonesia menjelaskan bahwa MDR merupakan biaya jasa atas transaksi QRIS yang ditanggung merchant. Artinya, koperasi sebagai merchant perlu memperhitungkan biaya itu sebagai bagian dari perencanaan, bukan menambahkannya secara mendadak kepada anggota. Besaran dan penerapannya mengikuti kategori serta ketentuan yang berlaku, sehingga angka pada poster lama atau informasi dari grup percakapan tidak boleh dijadikan dasar keputusan.
Yang juga perlu dipastikan sejak awal adalah kesesuaian status badan usaha dengan kebutuhan penerimaan. Koperasi memiliki karakter yang berbeda dari usaha perorangan, terutama karena ada simpanan anggota, iuran, dan unit usaha yang pencatatannya saling terkait. Karena itu, struktur akun merchant sebaiknya dipilih dengan mempertimbangkan siapa yang akan mengoperasikan dan siapa yang akan memeriksa.
Bagaimana Menentukan Alur Iuran Anggota?
Iuran adalah bagian yang paling rawan menimbulkan pertanyaan ketika audit, karena sifatnya berulang dan melibatkan banyak orang. Alur yang aman biasanya sederhana: anggota membayar untuk periode tertentu, pembayaran dihubungkan ke identitas anggota, lalu dicatat pada ledger yang bisa ditelusuri. Tanpa tiga hal itu, pertanyaan “anggota ini sudah bayar periode mana” akan sulit dijawab.
| Tahap | Pelaku | Bukti yang dihasilkan |
|---|---|---|
| Penetapan periode | Pengurus atau bendahara | Daftar iuran periode berjalan |
| Pembayaran | Anggota | Transaksi QRIS dengan nominal dan waktu |
| Penghubungan identitas | Kasir atau bendahara | Pencatatan member ID pada transaksi |
| Pembukuan | Bendahara | Entri ledger per anggota dan periode |
| Verifikasi | Pengawas atau auditor | Rekonsiliasi dan tanda terima |
Bagian yang paling menentukan ada di tahap ketiga. Transaksi digital memang menghasilkan jejak, tetapi jejak itu hanya menunjukkan ada nominal masuk—bukan siapa yang membayar untuk periode apa. Menghubungkan pembayaran ke identitas anggota bisa dilakukan dengan beberapa cara, misalnya mencatat nomor anggota saat pembayaran diverifikasi, atau memakai kode pembayaran yang unik per anggota bila penyedia mendukungnya.
Cara yang dipilih sebaiknya disesuaikan dengan jumlah anggota dan pola pembayaran yang berlaku. Koperasi dengan anggota terbatas mungkin cukup mencatat manual saat verifikasi. Koperasi dengan ribuan anggota biasanya membutuhkan alur yang lebih terstruktur, dan kebutuhan itu layak didiskusikan dengan penyedia sebelum memutuskan.
Kalau unit usaha koperasi belum memiliki merchant aktif, urutan pendaftarannya ada di artikel cara punya QRIS.
Bagaimana QRIS Dipakai di Toko atau Unit Usaha Koperasi?
Unit usaha bekerja dengan logika yang berbeda dari iuran. Di toko koperasi, transaksi terjadi setiap hari dengan nominal bervariasi, dan yang dibutuhkan adalah pencatatan penjualan per unit serta per shift. Karena itu, transaksi unit usaha sebaiknya tidak digabung dengan penerimaan iuran meskipun keduanya masuk ke rekening koperasi yang sama.
Pola pemisahan pembayaran per pekerjaan seperti ini juga dipakai usaha jasa lain, misalnya pada pembahasan QRIS untuk usaha laundry.
Pemisahan ini bermanfaat untuk dua hal sekaligus. Pertama, koperasi dapat menilai kinerja tiap unit usaha secara terpisah—apakah toko, unit simpan pinjam, atau unit layanan benar-benar memberi kontribusi. Kedua, ketika ada selisih kas atau pertanyaan dari pengawas, penelusuran dapat difokuskan pada unit yang bersangkutan, bukan seluruh transaksi koperasi.
| Aspek | Iuran anggota | Penjualan unit usaha |
|---|---|---|
| Frekuensi | Periodik, sesuai kesepakatan | Harian, mengikuti jam operasional |
| Terkait identitas anggota | Ya, wajib | Tidak selalu |
| Fokus pencatatan | Periode dan status anggota | Nilai penjualan dan unit usaha |
| Kebutuhan laporan | Per anggota, per periode | Per unit, per shift |
| Pihak yang memeriksa | Bendahara dan pengawas | Manajer unit dan finance |
Kalau koperasi memiliki lebih dari satu unit usaha di lokasi berbeda, pemisahan ini menjadi lebih penting lagi. Transaksi yang tercampur antar unit akan menimbulkan pertanyaan yang sama seperti pada jaringan toko: dana ini sebenarnya milik unit yang mana.
Sebaiknya Koperasi Memakai QR Statis atau Dinamis?
Pilihan antara QRIS statis dan dinamis ditentukan oleh pola transaksi, bukan oleh preferensi pengurus. QRIS statis praktis untuk penerimaan yang nominalnya relatif tetap dan cepat, sedangkan QRIS dinamis lebih cocok ketika nominal perlu dipastikan lebih dulu atau ketika transaksi perlu dihubungkan ke satu tagihan tertentu.
| Aspek | QRIS statis | QRIS dinamis |
|---|---|---|
| Nominal | Dimasukkan pembayar | Terbentuk untuk transaksi itu |
| Kecocokan dengan data | Perlu dicocokkan manual | Dapat dikaitkan lebih rapi |
| Cocok untuk | Iuran nominal tetap, pembayaran cepat | Penjualan unit usaha, tagihan tertentu |
| Risiko utama | Salah input nominal oleh anggota | Membutuhkan tampilan tagihan yang jelas |
| Catatan operator | Identitas dan periode tetap wajib dicatat | Pastikan nominal terlihat sebelum dipindai |
Pada praktiknya koperasi sering membutuhkan keduanya. Iuran dengan nominal seragam dapat memakai kode statis yang sama, sementara penjualan unit usaha dengan nilai bervariasi lebih nyaman memakai kode dinamis. Perbandingan lebih lengkap soal keduanya, termasuk kapan masing-masing dipakai, ada di pembahasan QRIS statis vs dinamis untuk bisnis.
Bagaimana Mencatat Bukti Pembayaran dan Ledger Anggota?
Ledger anggota adalah inti dari seluruh alur ini. Ledger bukan sekadar daftar nama yang sudah membayar, melainkan catatan yang menghubungkan anggota, periode, nominal, dan waktu pembayaran dalam satu baris yang bisa ditelusuri. Ketika pengawas bertanya, jawabannya seharusnya bisa ditunjukkan tanpa harus menelusuri percakapan grup atau buku catatan terpisah.
| Data minimum | Kegunaan |
|---|---|
| Identitas anggota | Menentukan siapa yang membayar |
| Periode iuran | Menentukan kewajiban mana yang dipenuhi |
| Nominal dan waktu | Mencocokkan dengan transaksi masuk |
| Nomor referensi transaksi | Bukti penelusuran bila ada selisih |
| Petugas penerima | Menjelaskan siapa yang memverifikasi |
Perlu diperhatikan juga soal privasi. Ledger memuat data anggota, sehingga akses ke dalamnya sebaiknya terbatas pada pengurus dan petugas yang memang membutuhkannya. Menempel daftar iuran berisi nama dan status pembayaran di area umum, misalnya, bukan praktik yang baik meskipun tujuannya transparansi.
Kalau ada anggota yang membayar melalui kanal berbeda—misalnya tunai di kantor koperasi—pastikan pencatatannya masuk ke ledger yang sama. Ledger yang hanya mencatat pembayaran digital akan membuat laporan terlihat tidak lengkap, dan justru menyulitkan koperasi sendiri ketika menyusun laporan periodik.
Ledger juga sebaiknya ditutup pada periode yang tetap, misalnya setiap akhir bulan, dan penutupan itu dicatat sebagai tanda bahwa periode tersebut sudah diperiksa. Kebiasaan ini terlihat sepele, tetapi sangat membantu ketika pengawas meminta penjelasan: pertanyaan tentang bulan lalu tidak akan tercampur dengan transaksi bulan berjalan yang masih berjalan normal.
Untuk keperluan audit, simpan juga dokumen pendukung dalam bentuk yang tidak mudah hilang. Tangkapan layar percakapan, catatan di papan tulis, atau berkas yang hanya tersimpan di satu komputer petugas bukan bukti yang dapat diandalkan ketika petugasnya berganti. Simpan bukti pada tempat yang bisa diakses oleh pihak yang berwenang, dengan penamaan yang menunjukkan periode dan unitnya.
Bagaimana Rekonsiliasi Bendahara dan Unit Usaha?
Rekonsiliasi koperasi berjalan dalam dua lapis: bendahara mencocokkan penerimaan dengan ledger anggota, dan manajer unit mencocokkan penjualan dengan dana yang masuk ke rekening. Keduanya perlu dikerjakan pada periode yang sama, misalnya harian untuk unit usaha dan bulanan untuk iuran, agar selisih tidak menumpuk sampai akhir tahun buku.
| Unit | Jenis penerimaan | Nilai tercatat | Nilai masuk | Status |
|---|---|---|---|---|
| Unit toko | Penjualan harian | Rp8.450.000 | Rp8.450.000 | Sesuai |
| Unit layanan | Penjualan harian | Rp2.180.000 | Rp2.180.000 | Sesuai |
| Iuran anggota | Iuran periode berjalan | Rp5.600.000 | Perlu dicek | Perlu ditelusuri |
| Unit simpan pinjam | Angsuran anggota | Rp4.320.000 | Rp4.320.000 | Sesuai |
Perhatikan baris iuran: nilai yang tercatat sebagai kewajiban bisa berbeda dari dana yang sudah masuk, dan itu wajar terjadi karena tidak semua anggota membayar pada periode yang sama. Yang berbahaya adalah ketika perbedaan itu tidak dapat dijelaskan—misalnya ada anggota yang mengaku sudah membayar tetapi tidak ditemukan di ledger.
Untuk unit usaha, ritmenya berbeda. Karena transaksinya harian, rekonsiliasi sebaiknya dilakukan pada hari yang sama atau paling lambat keesokan paginya. Selisih kecil yang dibiarkan menumpuk selama sebulan akan jauh lebih sulit ditelusuri daripada selisih yang diperiksa saat kejadiannya masih segar. Kalau koperasi menerima pembayaran dari beberapa kanal sekaligus, pisahkan kolom per kanal sejak awal agar penelusuran tidak berhenti karena datanya tercampur.
Bagaimana Menangani Refund, Pembatalan, dan Perubahan Iuran?
Tiga situasi ini biasanya muncul bersamaan: anggota salah memasukkan nominal, anggota membatalkan keikutsertaan pada suatu program, atau pengurus mengubah besaran iuran di tengah periode. Ketiganya membutuhkan prosedur persetujuan yang jelas, karena menyangkut uang anggota dan berpotensi menjadi temuan audit.
Untuk salah nominal, langkah pertama adalah memastikan apa yang sebenarnya terjadi sebelum mengambil tindakan. Selisih bisa terjadi karena anggota memasukkan angka yang salah, karena pembayaran dilakukan dua kali, atau karena pembayaran itu sebenarnya untuk anggota lain. Setelah penyebabnya jelas, barulah kebijakan pengembalian atau penyesuaian dicatat sesuai ketentuan yang disetujui pengurus.
Perlu dipahami bahwa proses pengembalian dana pada transaksi QRIS mengikuti ketentuan penyedia jasa pembayaran, termasuk kelengkapan dokumen dan waktu prosesnya. Gambaran umum soal tahapan dan waktu pengembalian dana ada di penjelasan berapa lama pengembalian dana QRIS, tetapi jangan menjanjikan waktu tertentu kepada anggota sebelum alur resminya dipastikan.
Untuk perubahan besaran iuran, yang paling penting adalah kejelasan tanggal berlaku. Anggota perlu tahu sejak periode mana nominal baru dipakai, dan ledger sebaiknya mencatat periode tersebut secara eksplisit. Tanpa itu, akan muncul pertanyaan tentang selisih yang sebenarnya hanya akibat perbedaan periode penerapan.
Bagaimana Mengontrol Akses Pengurus dan Kasir?
Koperasi memiliki struktur pengurus yang berbeda dari toko biasa: ada ketua, bendahara, pengawas, manajer unit, dan kasir. Struktur ini idealnya tercermin pada pembagian akses, sehingga tidak semua orang dapat melihat dan mengubah semua data.
| Peran | Melihat | Tindakan yang wajar |
|---|---|---|
| Kasir unit usaha | Transaksi unitnya pada shift berjalan | Menerima pembayaran, mencetak bukti |
| Manajer unit | Penjualan unit yang dikelola | Menutup shift, memeriksa selisih |
| Bendahara | Ledger iuran dan penerimaan | Mencatat, mencocokkan, menandai selisih |
| Pengawas | Laporan dan rekonsiliasi | Memeriksa, tidak mengubah data operasional |
| Ketua | Ringkasan keseluruhan | Keputusan, bukan operasi harian |
Prinsip yang dipakai sama seperti pada jaringan usaha lain: akses diberikan sebatas kebutuhan pekerjaan, bukan berdasarkan jabatan tertinggi. Pengawas misalnya membutuhkan kemampuan melihat laporan untuk menjalankan fungsinya, tetapi tidak perlu memiliki kemampuan mengubah catatan transaksi—justru pemisahan itu yang membuat pengawasan bermakna.
Satu hal yang perlu dikonfirmasi ke penyedia jasa pembayaran adalah bagaimana perubahan akses dicatat. Jejak siapa memberikan dan mencabut akses adalah bagian dari audit trail yang akan diminta ketika terjadi kejanggalan, dan tanpa itu penelusuran menjadi jauh lebih sulit.
Refund dan penyesuaian nominal sebaiknya juga melewati mekanisme persetujuan, bukan diputuskan oleh satu orang di meja kasir. Sekecil apa pun nominalnya, kebijakan yang jelas membantu petugas menjawab anggota tanpa harus mengambil keputusan yang di luar kewenangannya—dan melindungi petugas itu sendiri ketika kemudian ada pertanyaan dari pengurus.
Apa Saja Checklist Pilot QRIS Koperasi?
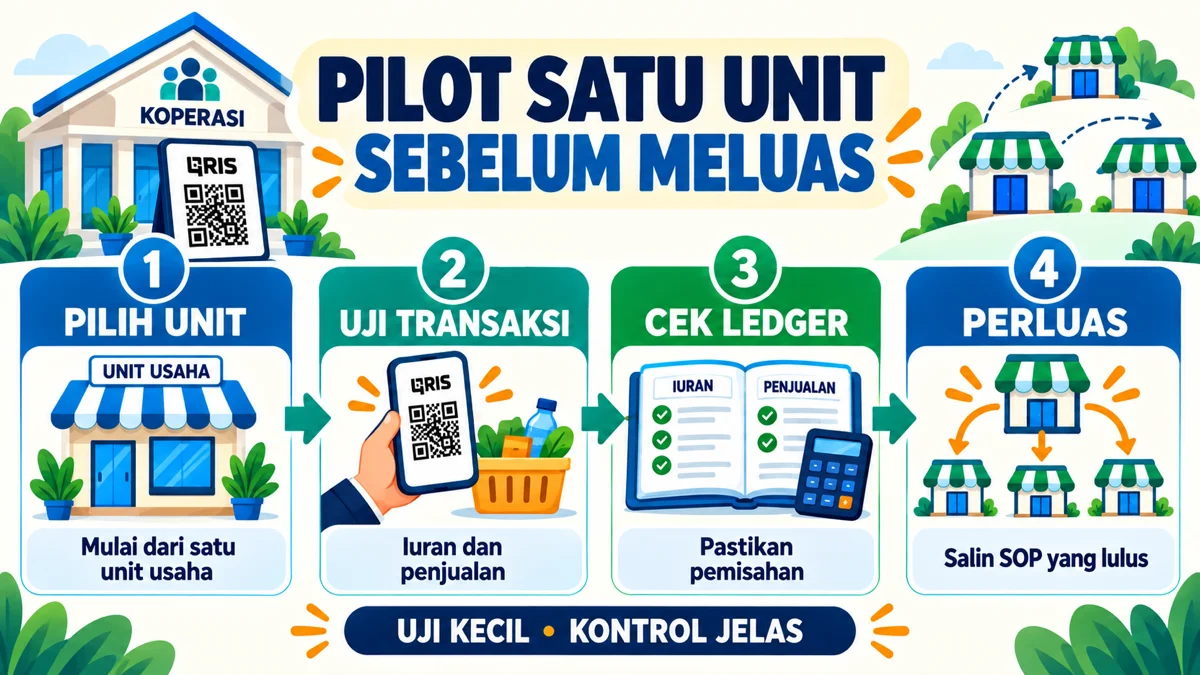
Sebelum menerapkan ke seluruh unit, jalankan pilot pada satu unit terlebih dahulu. Pilot ini bertujuan menemukan masalah pada tahap yang bisa dikendalikan, bukan mencari kesempurnaan. Koperasi dengan unit toko yang ramai biasanya paling tepat dijadikan lokasi uji pertama karena transaksinya paling sering.
| Langkah | Yang dipastikan | Ukuran berhasil |
|---|---|---|
| Siapkan merchant | Status badan usaha dan dokumen | Merchant aktif dan tercatat resmi |
| Pisahkan jenis penerimaan | Iuran dan penjualan unit | Tidak ada transaksi yang tercampur |
| Tetapkan alur iuran | Periode dan penghubungan anggota | Setiap pembayaran punya pemilik yang jelas |
| Uji transaksi | Pembayaran dan bukti | Bukti dan ledger cocok |
| Uji rekonsiliasi | Ledger dan dana masuk | Selisih dapat dijelaskan |
| Uji pengecualian | Salah nominal, refund, akses hilang | Ada prosedur dan penanggung jawab |
| Dokumentasikan | SOP dan pembagian akses | Dapat diikuti petugas baru |
Kalau unit usaha belum memiliki merchant QRIS yang aktif, langkah pertamanya adalah cara punya QRIS untuk merchant baru. Setelah pilot berhasil di satu unit, barulah struktur serupa diterapkan ke unit berikutnya dengan urutan yang sama.
Satu hal praktis yang sering terlewat adalah menyiapkan prosedur ketika pembayaran tidak dapat diproses tepat waktu. Unit usaha yang berhenti karena notifikasi tidak muncul akan panik dan mengambil tindakan sendiri. Pembahasan penyebab dan langkah pengecekannya ada di artikel notifikasi QRIS tidak muncul, dan prinsipnya: status resmi yang menjadi acuan, bukan suara perangkat atau perkataan sepihak.
Mulai Rapikan Alur Iuran dan Unit Usaha
Koperasi yang rapi bukan yang memiliki paling banyak unit usaha, tetapi yang paling jelas memisahkan iuran, simpanan, dan penjualan unitnya—sejak transaksi terjadi, bukan saat menyusun laporan akhir tahun. Tiga hal yang paling berdampak adalah alur iuran yang terhubung ke identitas anggota, pemisahan jenis penerimaan sejak awal, dan rekonsiliasi yang dijalankan rutin oleh bendahara dan manajer unit.
Ezeelink menyediakan pembayaran digital untuk bisnis, termasuk QRIS dan payment collection, dengan transaksi tercatat, alur pencairan yang jelas, informasi biaya yang transparan sesuai ketentuan Bank Indonesia, serta dukungan metode pembayaran seperti Alipay dan WeChat Pay untuk kebutuhan lintas negara.
Kalau koperasi Anda mulai kesulitan memisahkan iuran dari penjualan unit usaha, atau bendahara selalu menemukan selisih yang sulit dijelaskan saat audit—mulailah dari konsultasi. Hubungi tim Ezeelink untuk membahas struktur akun merchant, alur iuran, pencatatan unit usaha, dan pola rekonsiliasi yang sesuai dengan jumlah anggota dan unit koperasi.
FAQ Seputar QRIS untuk Koperasi
Dokumen apa yang biasanya dibutuhkan koperasi untuk mendaftar QRIS?
Umumnya diperlukan dokumen badan usaha, identitas pengurus yang berwenang, dan data rekening yang akan digunakan. Persyaratan bisa berbeda antar penyedia jasa pembayaran dan dapat berubah, sehingga daftar dokumen sebaiknya dikonfirmasi langsung sebelum mengajukan agar tidak terjadi pengajuan berulang. Pastikan juga pengurus yang berwenang menandatangani sudah ditetapkan supaya pengajuan tidak berhenti di tengah.
Bisakah QRIS dipakai untuk iuran anggota dan transaksi unit usaha?
Bisa untuk keduanya, tetapi sebaiknya dipisahkan sejak awal. Iuran berkaitan dengan kewajiban anggota pada periode tertentu, sedangkan penjualan unit usaha merupakan pendapatan usaha. Kalau keduanya dicampur dalam satu kolom, laporan periodik akan sulit menjelaskan asal dana dan kinerja setiap unit sulit dinilai secara adil saat pemeriksaan pengurus. Pisahkan juga rekening penerimaannya bila unit usaha dikelola terpisah.
Bagaimana menghubungkan pembayaran dengan identitas anggota?
Hubungkan pembayaran ke nomor anggota dan periode iuran, baik melalui pencatatan saat verifikasi maupun kode pembayaran khusus bila penyedia mendukungnya. Cara yang dipilih disesuaikan dengan jumlah anggota dan pola pembayaran, lalu hasilnya dicatat dalam ledger yang dapat ditelusuri. Simpan catatan transaksi asal dan penyesuaiannya sebagai satu pasangan bukti. Untuk anggota yang membayar beberapa periode sekaligus, catat periode mana saja yang tercakup.
Bagaimana memisahkan transaksi setiap unit usaha koperasi?
Gunakan identitas QR yang berbeda untuk setiap unit, lalu susun laporan per unit sebelum digabungkan ke tingkat koperasi. Cara ini membuat penelusuran selisih lebih cepat dan memungkinkan pengurus menilai kontribusi masing-masing unit berdasarkan data, bukan perkiraan. Pisahkan juga laporan unit usaha dari laporan iuran pada periode yang sama agar keduanya tidak tercampur.
Apa yang dilakukan jika pembayaran anggota salah nominal?
Pastikan lebih dulu penyebabnya, misalnya salah input, pembayaran ganda, atau tertukar dengan anggota lain, sebelum mengambil tindakan. Setelah jelas, penyesuaian atau pengembalian dicatat sesuai kebijakan yang disetujui pengurus, dan waktu prosesnya mengikuti ketentuan penyedia jasa pembayaran. Catat siapa yang menangani penyesuaian itu, karena jejak petugas dibutuhkan saat pengawas memeriksa. Simpan kronologi singkatnya bersama bukti transaksi asal.
Bagaimana format rekonsiliasi QRIS untuk pengurus dan pengawas?
Buat laporan per unit dan per periode berjalan yang memuat nilai tercatat, nilai yang masuk, dan status selisih, lalu lampirkan penjelasan singkat untuk setiap perbedaan. Format yang memisahkan unit usaha dari iuran lebih mudah diperiksa pengawas dibanding laporan gabungan yang hanya memuat total. Simpan laporan per periode secara terpisah agar tidak tercampur.
Referensi
- Bank Indonesia — Quick Response Code Indonesian Standard (QRIS)
- Bank Indonesia — PADG No. 3 Tahun 2025
- Bank Indonesia — MDR QRIS bagi Merchant: Kategorisasi dan Simulasi
- Ezeelink — Cara Punya QRIS
- Ezeelink — QRIS untuk Usaha Laundry
Baca juga



Ditulis oleh Tim Konten Ezeelink | Diverifikasi oleh tim editorial Ezeelink
Diperbarui: 2 Oktober 2026 | Referensi BI terakhir dicek: 14 September 2026
